Auto-entrepreneur artisan : 21,2 % de cotisations, mais les achats restent à votre charge
Devenir auto-entrepreneur artisan permet de lancer une activité manuelle avec des formalités et une comptabilité allégées. Ce régime peut servir à tester un métier, compléter un salaire ou démarrer seul. Il faut toutefois distinguer le chiffre d’affaires du revenu réellement disponible, vérifier les qualifications nécessaires et intégrer les coûts professionnels, car une micro-entreprise ne déduit pas les achats de matériaux, d’outils ou de carburant.
Quand une activité relève-t-elle de l’artisanat ?
Un auto-entrepreneur artisan exerce de manière indépendante une activité de production, de transformation, de réparation ou de prestation de services reposant sur un savoir-faire manuel. La coiffure, la plomberie, la maçonnerie, la pâtisserie, la menuiserie, la mécanique, la couture et la réparation d’équipements en sont des exemples fréquents.
| Nature de l’activité | Ce qui la caractérise | Exemple |
|---|---|---|
| Artisanale | Transformation, fabrication, réparation ou service manuel | Électricien, coiffeur, couturier, réparateur de cycles |
| Commerciale | Achat de biens pour les revendre sans transformation principale | Vente de fournitures ou de produits finis |
| Libérale | Prestation intellectuelle, technique ou de conseil | Consultant, graphiste, formateur |
Une activité peut relever de plusieurs catégories. Un menuisier qui fabrique et pose des meubles exerce une prestation artisanale. S’il revend aussi des poignées, des peintures ou des accessoires achetés auprès de fournisseurs, il associe une activité de prestation et une activité de vente. Cette distinction influence la déclaration d’activité, les plafonds applicables et le calcul des cotisations.
Qualification : diplôme ou expérience selon le métier
Certains métiers artisanaux sont réglementés. Pour les exercer, il faut généralement justifier d’un diplôme adapté, comme un CAP ou un BEP, ou d’une expérience professionnelle de 3 ans dans le métier concerné. Cette exigence concerne notamment le bâtiment, l’alimentation, la coiffure et certains services à la personne.
L’absence de diplôme ne ferme donc pas systématiquement l’accès à l’entrepreneuriat artisanal. Il faut d’abord vérifier si l’activité est réglementée, puis réunir les justificatifs demandés. Des règles d’hygiène, de sécurité, d’accessibilité ou de protection du consommateur peuvent également s’appliquer.
Créer sa micro-entreprise artisanale sans rater une étape
La création s’effectue en ligne sur le Guichet unique des formalités des entreprises, géré par l’INPI. Ce portail centralise la déclaration et transmet les informations aux organismes compétents. L’immatriculation est ensuite enregistrée au Registre national des entreprises (RNE), qui a remplacé l’ancien Répertoire des métiers.
- Définir précisément l’activité principale et les éventuelles activités secondaires.
- Choisir l’adresse de domiciliation : domicile, local professionnel ou société de domiciliation.
- Réunir les pièces justificatives, notamment celles liées à la qualification si le métier est réglementé.
- Déclarer le début d’activité via le Guichet unique.
- Recevoir le numéro SIRET et organiser les premières obligations de facturation et de déclaration.
La Chambre de métiers et de l’artisanat (CMA) peut aider à qualifier l’activité, à sécuriser le dossier et à anticiper les obligations propres au métier. L’Urssaf reste l’interlocuteur de référence pour les déclarations de chiffre d’affaires et les cotisations sociales.
Évaluer les coûts avant le premier chantier
Avant la première facture, examinez les risques qui peuvent réduire votre marge : déplacements, retards de fourniture, acomptes, stockage, réclamations et périodes sans encaissement. Cette préparation évite de fixer un prix en fonction du seul temps de travail. Un devis rentable doit aussi couvrir les matériaux, l’assurance, l’usure de l’outillage et les heures de préparation ou d’administration.
Charges, impôts et TVA : ce que le chiffre d’affaires ne dit pas
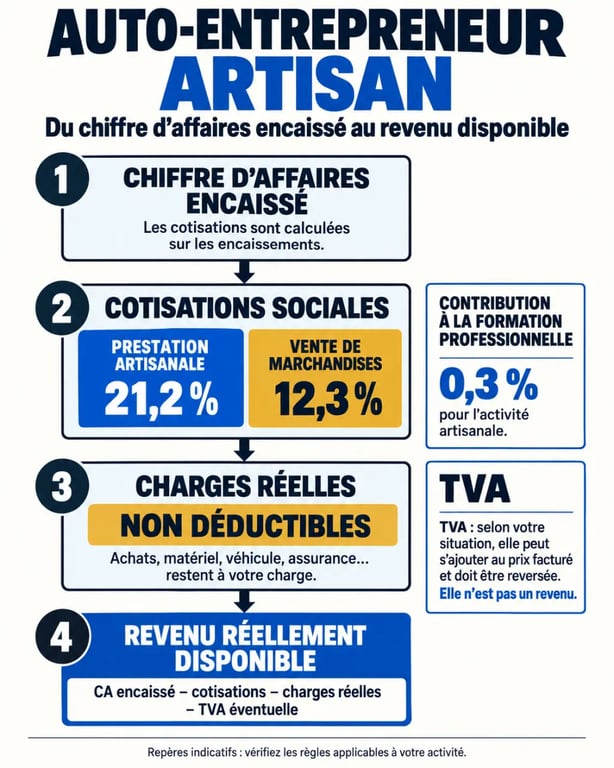
Le micro-entrepreneur déclare chaque mois ou chaque trimestre le chiffre d’affaires encaissé, et non le montant facturé mais encore impayé. Les cotisations sont calculées sur cette base. Pour une prestation de services artisanale, le taux indiqué est de 21,2 %. Pour l’achat-revente de marchandises, il est de 12,3 %.
Devenir entrepreneur en bâtiment : guide officiel des démarches : Ce guide officiel détaille les conditions d’accès, qualifications, immatriculation et obligations applicables aux entrepreneurs en bâtiment, notamment en micro-entreprise.
| Élément | Repère utile |
|---|---|
| Prestations de services artisanales | 21,2 % de cotisations sociales |
| Vente ou achat-revente | 12,3 % de cotisations sociales |
| Contribution à la formation professionnelle artisanale | 0,3 % du chiffre d’affaires |
| Plafond des prestations de services | 77 700 € HT |
| Plafond des ventes de marchandises | 188 700 € HT |
Le principal point de vigilance tient aux dépenses réelles : elles ne réduisent pas le chiffre d’affaires déclaré. Un carreleur qui encaisse 3 000 € et achète 1 200 € de matériaux cotise sur 3 000 €, et non sur 1 800 €. Le régime est donc souvent plus adapté à une activité de service avec peu de frais qu’à une activité nécessitant beaucoup de matières premières ou du matériel coûteux.
TVA, impôt sur le revenu et taxes locales
La franchise en base de TVA permet, sous les seuils applicables, de ne pas facturer la TVA. En contrepartie, l’artisan ne récupère pas la TVA payée sur ses achats. Les seuils cités sont de 36 800 € pour les prestations de services et de 91 900 € pour les ventes de marchandises. Pour un professionnel qui achète beaucoup, il faut comparer l’avantage d’un prix sans TVA avec le coût de la TVA non récupérable.
Les revenus relèvent en principe de l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux. Sous conditions, le versement libératoire permet de payer l’impôt en même temps que les cotisations : le taux indiqué pour les services BIC est de 1,7 %, contre 1 % pour l’achat-revente. Il faut aussi anticiper la CFE, la taxe consulaire et, selon la situation, la contribution à la formation professionnelle. L’ACRE peut réduire temporairement les cotisations pour les personnes éligibles. La demande doit être vérifiée avec attention dans le délai mentionné de 60 jours après le début d’activité.
Assurances, factures et suivi : les obligations qui protègent l’artisan
L’immatriculation ne suffit pas pour exercer sereinement. Une assurance responsabilité civile professionnelle est vivement recommandée pour couvrir les dommages causés à un client ou à un tiers dans le cadre de l’activité. Dans le bâtiment, la garantie décennale est obligatoire lorsque les travaux entrent dans son champ d’application. Elle doit être souscrite avant l’ouverture du chantier, et ses références doivent apparaître sur les devis et les factures.
- Émettre des devis et des factures comportant les mentions obligatoires ;
- tenir un livre des recettes encaissées ;
- tenir un registre des achats lorsque l’activité comporte de la vente de marchandises ;
- respecter les règles propres au métier, notamment en matière d’hygiène, de sécurité, de normes techniques et d’information du consommateur ;
- ouvrir un compte bancaire dédié lorsque les conditions applicables sont réunies, notamment après deux années consécutives au-delà de 10 000 € de chiffre d’affaires.
Un artisan qui travaille chez ses clients doit aussi cadrer son intervention par écrit : description des travaux, fournitures incluses, délai, acompte, conditions d’annulation et réception. Ces documents réduisent les malentendus et facilitent le recouvrement des sommes dues.
La micro-entreprise artisanale est-elle le bon choix ?
Ce statut offre des avantages concrets : aucun capital social à réunir, une création dématérialisée, une comptabilité simplifiée et des cotisations proportionnelles aux encaissements. En l’absence de chiffre d’affaires encaissé, le principe présenté est de 0 € de cotisations sociales et d’impôt sur le revenu. Le régime peut aussi être compatible avec un emploi salarié, des études, la retraite ou une période de chômage, sous réserve de respecter les règles applicables.
Ses limites apparaissent lorsque l’activité se développe : plafonds de chiffre d’affaires, impossibilité de déduire les frais réels, TVA non récupérable en franchise et protection sociale différente de celle d’un salarié. Pour un artisan qui supporte des achats importants, un véhicule, un atelier, des salariés ou une forte croissance, l’entreprise individuelle au réel, l’EURL ou la SASU peuvent devenir plus cohérentes.
Avant de choisir, construisez un prévisionnel simple avec le chiffre d’affaires visé, le coût des matériaux, les déplacements, les assurances, les outils, la CFE et le revenu personnel attendu. Si la marge reste suffisante après ces postes, la micro-entreprise artisanale peut convenir pour démarrer. Si les frais absorbent une part importante des encaissements, comparez les régimes avant de déclarer l’activité.