LeMagDesEntrepreneurs et levée de fonds : lire les montants sans oublier la dilution
Vous cherchez les contenus de LeMagDesEntrepreneurs sur la levée de fonds ? Pour exploiter une annonce, le montant ne suffit pas : il faut aussi identifier les investisseurs, la nature du financement et l’usage prévu des capitaux. Voici les repères pour comparer des opérations publiées dans la presse économique et comprendre ce qu’elles impliquent pour une entreprise.
Lire une annonce de levée au-delà du montant affiché
Une annonce renseigne sur une étape du développement d’une startup, pas sur sa rentabilité ni sur sa réussite future. Avant de comparer deux entreprises, relevez leur secteur, leur maturité et leur modèle économique. Une société industrielle qui finance une usine n’a pas les mêmes besoins qu’un éditeur de logiciels qui renforce son équipe commerciale.
Quelques opérations pour situer les ordres de grandeur
Les exemples ci-dessous ont été rapportés par Les Echos. Ils constituent des points de comparaison, et non un classement chronologique des dernières levées. Sans date d’annonce et sans détail des instruments financiers, mieux vaut éviter de les additionner pour produire un total de marché.
| Entreprise | Montant rapporté | Qualification à retenir |
|---|---|---|
| Vates | 30 M€ | Levée de fonds |
| Rivercell | 25 M$ | Levée exprimée en dollars |
| VoltR | 22 M€ | Levée de fonds |
| Wavo | 10 M€ | Levée de fonds |
| Flying Whales | 90 M€ | Financement dont la composition doit être vérifiée |
| Charwood Energy | 1,9 M€ | Financement participatif |
Pour chaque opération, recherchez le communiqué de l’entreprise ou des investisseurs. Vérifiez la date, la devise, le caractère annoncé ou finalisé du financement, ainsi que sa ventilation entre capital, dette et aides. Un financement global n’est pas nécessairement une levée intégralement réalisée en capital.
Construire une veille comparable
Dans votre tableau de suivi, conservez le nom de l’entreprise, le montant, la date, le secteur, le tour, les investisseurs et l’objectif annoncé. Ajoutez la provenance de l’information et sa date de consultation. Une donnée absente doit rester « non communiquée » : déduire une valorisation ou un investisseur principal à partir du seul montant crée une fausse précision.
Comprendre ce que l’entreprise reçoit et ce qu’elle cède
Dans une levée en capital, des investisseurs apportent de l’argent à la société en échange de titres nouvellement émis. Cette augmentation de capital finance notamment le développement produit, les recrutements, l’industrialisation ou l’expansion commerciale. À l’inverse, une simple cession de titres existants rémunère leur vendeur : elle n’apporte pas automatiquement de trésorerie à l’entreprise.
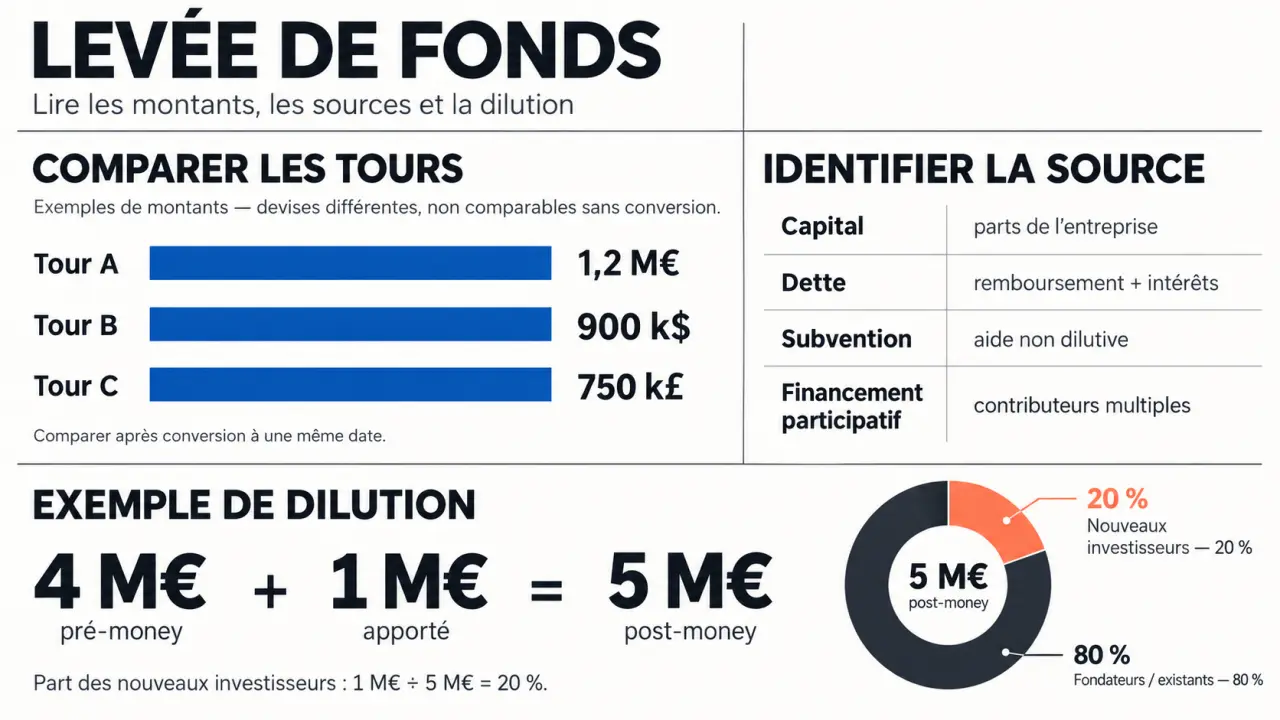
Contrairement à un emprunt, l’apport en capital n’est pas assorti d’échéances ordinaires de remboursement. Il n’est toutefois pas gratuit : les investisseurs obtiennent une participation et peuvent négocier des droits de gouvernance. Leur objectif est généralement de réaliser une plus-value lors d’une sortie future, sans garantie d’y parvenir.
- La dette implique un remboursement selon les conditions du contrat et, généralement, des intérêts.
- La subvention ne dilue pas les associés, mais reste soumise à des critères et obligations spécifiques.
- Le financement participatif désigne un mode de collecte : il peut prendre la forme de dons, de prêts ou d’investissement en capital.
Le bon choix dépend donc du risque, de la capacité de remboursement et de l’ambition de croissance. Une activité capable de financer progressivement son développement n’a pas nécessairement intérêt à ouvrir son capital. À l’inverse, un projet exigeant des dépenses importantes avant ses premières recettes peut avoir besoin d’investisseurs acceptant ce décalage.
Relier le tour de financement à une étape concrète
Les termes pre-seed, seed et séries A, B ou C donnent des indications sur le parcours d’une startup. Ils ne correspondent pas à des seuils juridiques universels. Le secteur, les cycles commerciaux et l’intensité capitalistique peuvent modifier considérablement les montants recherchés.
| Stade | Finalité habituelle | Repère de montant |
|---|---|---|
| Pre-seed | Tester le projet et développer une première solution | Généralement de 100 k€ à 1 M€ |
| Seed | Consolider le produit et les premières preuves commerciales | Souvent de 0,5 M€ à 3 M€ |
| Premier tour de croissance | Structurer l’acquisition de clients et l’organisation | Quelques millions à environ 15 M€ |
| Tours de scale-up | Changer d’échelle, industrialiser ou internationaliser | Dizaines à centaines de millions d’euros |
Ces ordres de grandeur sont ceux présentés par Licorne Society. L’amorçage finance principalement la validation du projet ; le capital développement accompagne une entreprise plus avancée. Les séries successives ne constituent pas un parcours obligatoire : chaque nouveau tour doit répondre à un besoin démontré.
Pour dimensionner une levée, choisissez une ancre opérationnelle plutôt qu’un montant repéré dans la presse : obtenir une certification, mettre une ligne de production en service ou démontrer la fidélisation des clients. Chiffrez ensuite les dépenses nécessaires pour atteindre ce jalon, avec une marge de sécurité. Vous pourrez ainsi expliquer ce que l’argent doit rendre possible et quelle preuve de valeur sera disponible avant le financement suivant.
Calculer la dilution avant de négocier la valorisation
La valorisation pré-money désigne la valeur négociée de l’entreprise avant l’apport. La valorisation post-money correspond, dans un schéma simple, à cette valeur augmentée des nouveaux capitaux. La participation des investisseurs se calcule alors en divisant leur apport par la valorisation post-money.
Prenons un exemple fictif : une entreprise valorisée 4 M€ avant opération reçoit 1 M€. Sa valorisation post-money atteint 5 M€. Les nouveaux investisseurs détiennent donc 20 % du capital ; les associés historiques en conservent collectivement 80 %, contre 100 % auparavant. Ce calcul suppose notamment l’absence d’autres instruments dilutifs et d’émissions simultanées.
La valorisation n’est pourtant qu’une partie de la négociation. Des obligations convertibles, des bons ou un dispositif d’intéressement en titres peuvent modifier la répartition future. Il faut aussi examiner les droits de vote, les décisions soumises à accord et les conditions de sortie.
Une préférence de liquidation peut, par exemple, modifier le partage du produit d’une vente. Deux offres affichant la même valorisation peuvent donc avoir des conséquences économiques différentes. Faites simuler plusieurs scénarios de cession et de financement ultérieur avec un conseil juridique avant de vous engager.
Préparer un dossier et cibler les bons investisseurs
Un investisseur évalue la cohérence entre l’équipe, le marché, les résultats obtenus et le financement demandé. Préparez un dossier qui distingue clairement les réalisations, les hypothèses et les risques. Un prévisionnel utile explique les moteurs du chiffre d’affaires et les besoins de trésorerie, plutôt que d’afficher seulement une courbe de croissance.
- Chiffrez le besoin : dépenses, recettes attendues, trésorerie existante et jalons à financer.
- Préparez les justificatifs : présentation, comptes, contrats significatifs, propriété intellectuelle et répartition du capital.
- Ciblez les interlocuteurs : secteur, stade, zone géographique, ticket d’investissement et capacité de réinvestissement.
- Négociez puis finalisez : lettre d’intention, vérifications, documentation juridique et versement des fonds.
Business angels, fonds de capital-risque, family offices et investisseurs industriels n’ont pas tous les mêmes objectifs. Étudiez leurs participations et leurs contraintes. Le lead investor, lorsqu’il existe, joue souvent un rôle moteur dans la structuration du tour et les échanges sur les conditions.
Enfin, anticipez le temps consacré aux rendez-vous et à la due diligence. Une annonce médiatique n’est pas un modèle de calendrier pour votre entreprise. Préservez une solution alternative si l’opération tarde : réduction de certaines dépenses, financement complémentaire ou développement plus progressif. Une levée doit soutenir la stratégie, pas devenir l’unique condition de survie du projet.