Gestion d’entreprise : des ventes en hausse ne suffisent pas à payer les factures
Une entreprise peut vendre davantage et manquer d’argent pour régler ses fournisseurs. Elle peut aussi afficher un bénéfice tout en mobilisant trop de temps sur des prestations peu rentables. La gestion d’entreprise consiste à relier ces réalités : les objectifs, les ressources, les résultats et les échéances. Pour les lecteurs qui recherchent des conseils via lemagdesentrepreneurs.fr, l’essentiel est de disposer d’une méthode de pilotage applicable au quotidien, au-delà de la seule actualité entrepreneuriale.
Relier les objectifs aux décisions du quotidien
Gérer une entreprise, c’est mobiliser ses ressources pour atteindre des objectifs : argent, compétences, équipements, informations et temps disponible. La gestion ne se limite donc pas à tenir une comptabilité. Elle sert à décider quels clients développer, quelles dépenses engager et quels risques accepter.
Le management concerne plus particulièrement la dimension humaine : répartir le travail, expliquer les priorités, accompagner les collaborateurs et résoudre les tensions. Les deux se rejoignent lorsqu’un dirigeant doit, par exemple, adapter la charge de travail à un objectif commercial sans dégrader la qualité.
Transformer une ambition en responsabilités précises
Le cadre présenté par LegalPlace, s’appuyant sur Henri Fayol, retient quatre fonctions : planifier, organiser, diriger et contrôler. Concrètement, une ambition comme « développer les ventes » doit devenir un objectif daté, associé à des moyens, à un responsable et à un indicateur. Sans cette traduction, chacun peut travailler beaucoup sans contribuer à la même priorité.
Les cinq domaines de gestion doivent ensuite rester cohérents : la stratégie fixe le cap, le commercial recherche les clients, les opérations délivrent la prestation, la finance vérifie l’équilibre économique et l’administratif sécurise les documents et échéances. Dans une TPE, le dirigeant cumule souvent ces fonctions ; les distinguer permet déjà de mieux organiser son temps.
Vérifier la rentabilité avant d’accélérer les ventes
Le chiffre d’affaires mesure l’activité, pas ce qu’elle rapporte réellement. Avant une remise commerciale, un recrutement ou un investissement, il faut connaître les coûts engagés pour produire et vendre. Une croissance mal chiffrée peut augmenter la charge de travail sans améliorer le résultat.
Partir du prix de revient et du seuil de rentabilité
Le prix de revient rassemble les charges directes d’un produit ou service et une part pertinente des charges indirectes. Pour une prestation, pensez notamment au temps de réalisation, à la sous-traitance, aux déplacements, mais aussi aux logiciels et aux frais de structure. La méthode de répartition doit rester cohérente d’une période à l’autre pour permettre une comparaison utile.
Le seuil de rentabilité correspond au niveau de chiffre d’affaires nécessaire pour couvrir les charges. Il peut se calculer en divisant les charges fixes par le taux de marge sur coûts variables, lorsque ce taux est positif et que la distinction entre charges fixes et variables est adaptée à l’activité. Ce calcul éclaire le volume à vendre ; il ne garantit pas que les encaissements arriveront à temps.
Comparer les offres, pas seulement le résultat global
Analysez la rentabilité par prestation, gamme ou type de client. Une offre peut paraître intéressante jusqu’à ce que l’on intègre les corrections gratuites, les retours ou le temps de suivi. Ces observations permettent de revoir le prix, de limiter le périmètre ou de simplifier la production, plutôt que de chercher systématiquement davantage de commandes.
Anticiper la trésorerie et les effets en chaîne
La trésorerie dépend des dates réelles d’encaissement et de décaissement. Une facture émise n’est pas encore de l’argent disponible. Le prévisionnel doit donc rapprocher le solde initial, les règlements clients attendus, les achats, les salaires, les remboursements et les échéances fiscales ou sociales.
Le fonds de roulement correspond aux capitaux permanents diminués des actifs immobilisés. Le besoin en fonds de roulement représente, de façon simplifiée, l’argent immobilisé dans les stocks et les créances clients, après prise en compte des dettes d’exploitation. La trésorerie nette résulte de la différence entre ces deux grandeurs. Leur lecture aide à comprendre pourquoi une activité rentable peut manquer de liquidités.
Un retard client produit une onde de propagation : un règlement décalé peut contraindre à reporter un achat, puis une livraison, puis une nouvelle facturation. Pour repérer ce mécanisme, ne classez pas seulement les impayés par montant. Identifiez aussi les commandes et dépenses qui dépendent de chaque encaissement. Vous pourrez alors prioriser une relance dont l’enjeu opérationnel dépasse largement la somme attendue.
En pratique, facturez dès que les conditions contractuelles le permettent, vérifiez la réception des factures et organisez les relances. En cas de tension prévisible, examinez rapidement les dépenses reportables et les solutions de financement avec vos interlocuteurs. Évitez de découvrir le manque de liquidités au moment d’exécuter les paiements.
Installer un tableau de bord qui déclenche des actions
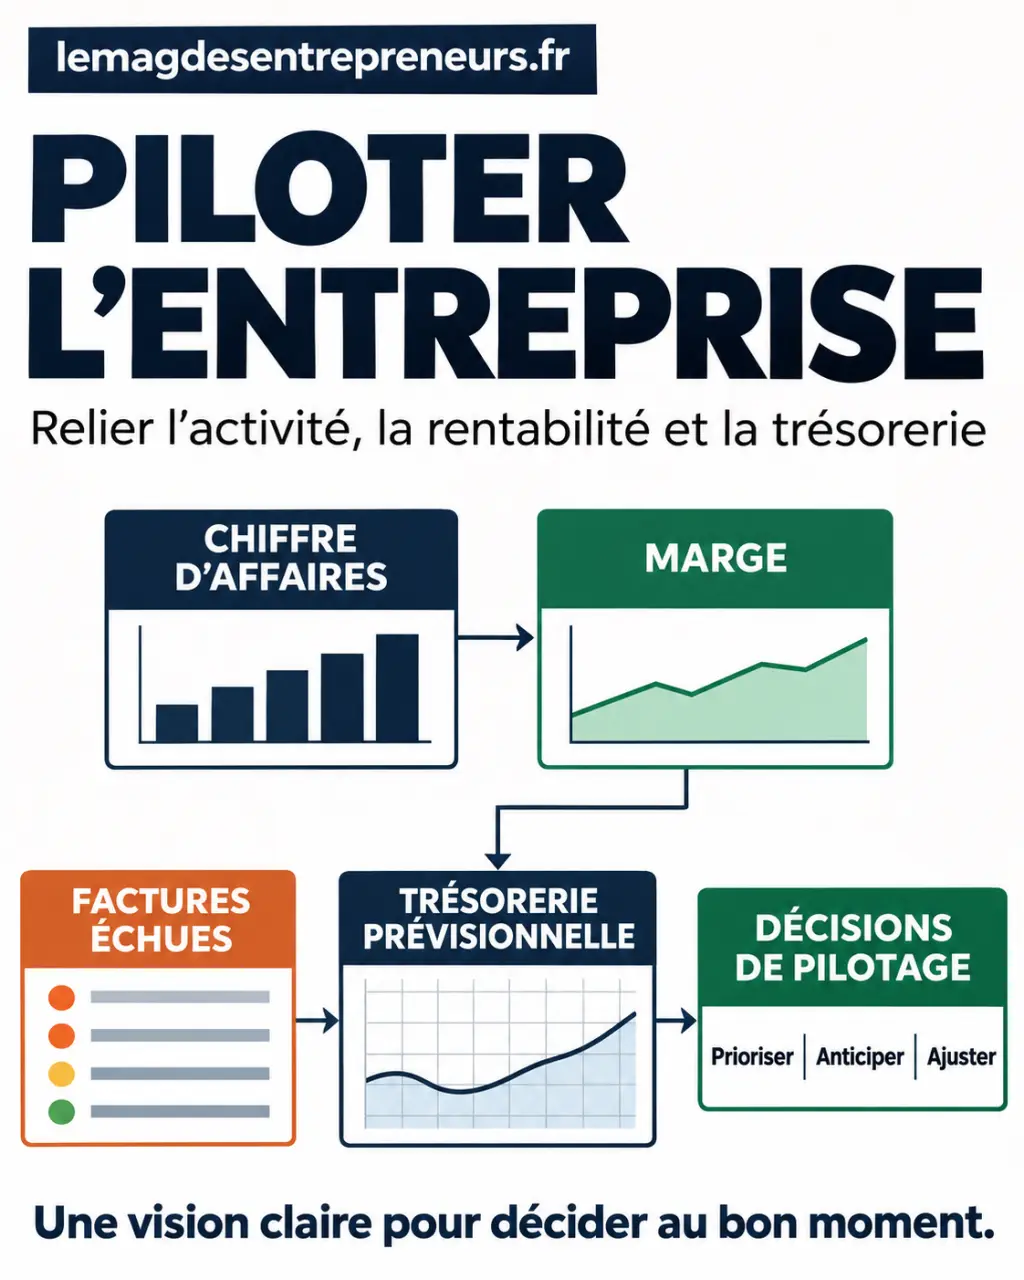
Il répond à quelques questions : vend-on suffisamment, avec quelle marge, dans quels délais et avec quelles ressources ? LegalPlace recommande 5 à 10 indicateurs clés, un suivi mensuel et un point trimestriel approfondi. La trésorerie peut nécessiter une surveillance plus rapprochée lorsque la situation est tendue.
| Indicateur | Ce qu’il permet de repérer | Décision possible |
|---|---|---|
| Chiffre d’affaires et commandes signées | Écart entre activité réalisée et activité attendue | Ajuster la prospection ou les capacités |
| Marge par offre | Ventes insuffisamment rémunératrices | Revoir les prix ou les coûts |
| Factures clients échues | Encaissements en retard | Prioriser les relances |
| Trésorerie prévisionnelle | Déficit à venir | Adapter les dépenses et le financement |
| Délais et reprises de travail | Dysfonctionnements de production | Corriger une procédure ou la charge |
Pour chaque indicateur, précisez la méthode de calcul, le responsable de mise à jour et le niveau qui exige une réaction. Lors du point mensuel, comparez le réalisé au budget prévisionnel, expliquez les écarts et retenez quelques actions datées. Le rendez-vous trimestriel sert à réexaminer les hypothèses : demande commerciale, prix, coûts et capacités de l’équipe.
Choisir les outils et déléguer sans perdre la maîtrise
Commencez par le problème à résoudre, plutôt que par une liste de logiciels. Une petite activité peut fonctionner avec un outil de facturation, un suivi de trésorerie et un classement documentaire rigoureux. L’accumulation d’applications devient contre-productive si elle impose plusieurs saisies des mêmes informations.
- CRM : centraliser les prospects, les échanges et les opportunités commerciales.
- GED : organiser les documents et retrouver les versions utiles.
- Gestion de projet : répartir les tâches, les échéances et les responsabilités.
- SIRH : structurer les informations et processus liés aux ressources humaines.
- ERP : relier plusieurs fonctions lorsque leur coordination le justifie.
Avant de choisir, vérifiez les possibilités d’export, les droits d’accès, la sauvegarde, les connexions avec la comptabilité et le coût total. Le business plan fixe les hypothèses de développement ; le budget prévisionnel les traduit en chiffres. Aucun outil ne remplace leur révision lorsque l’activité change.
Un expert-comptable peut accompagner le suivi comptable et financier selon sa mission. Un professionnel du droit peut sécuriser une modification de société, une mise en sommeil ou une cessation. Comparez le périmètre, les délais de réponse et les prestations supplémentaires, pas seulement l’abonnement. Les obligations comptables, fiscales et de facturation électronique doivent être vérifiées selon votre situation et le calendrier applicable.
Déléguer ne signifie pas renoncer au pilotage. Conservez l’accès aux documents, comprenez les indicateurs essentiels et formalisez qui fait quoi. La bonne organisation est celle qui vous permet de décider à temps, avec des informations fiables.