Quel statut juridique choisir ? Frais réels, revenu net et comptabilité pour trancher
Pour démarrer seul avec peu de frais, l’entreprise individuelle au régime micro est souvent la première piste à examiner. Avec des dépenses importantes, une EI au réel peut être plus pertinente, sans créer de société. L’EURL et la SASU méritent une comparaison si vous souhaitez une structure distincte ; à plusieurs, l’arbitrage porte notamment sur la SARL et la SAS. Le choix dépend surtout de votre activité, du revenu recherché et des contraintes de gestion acceptables.
Écarter les options incompatibles avec votre projet
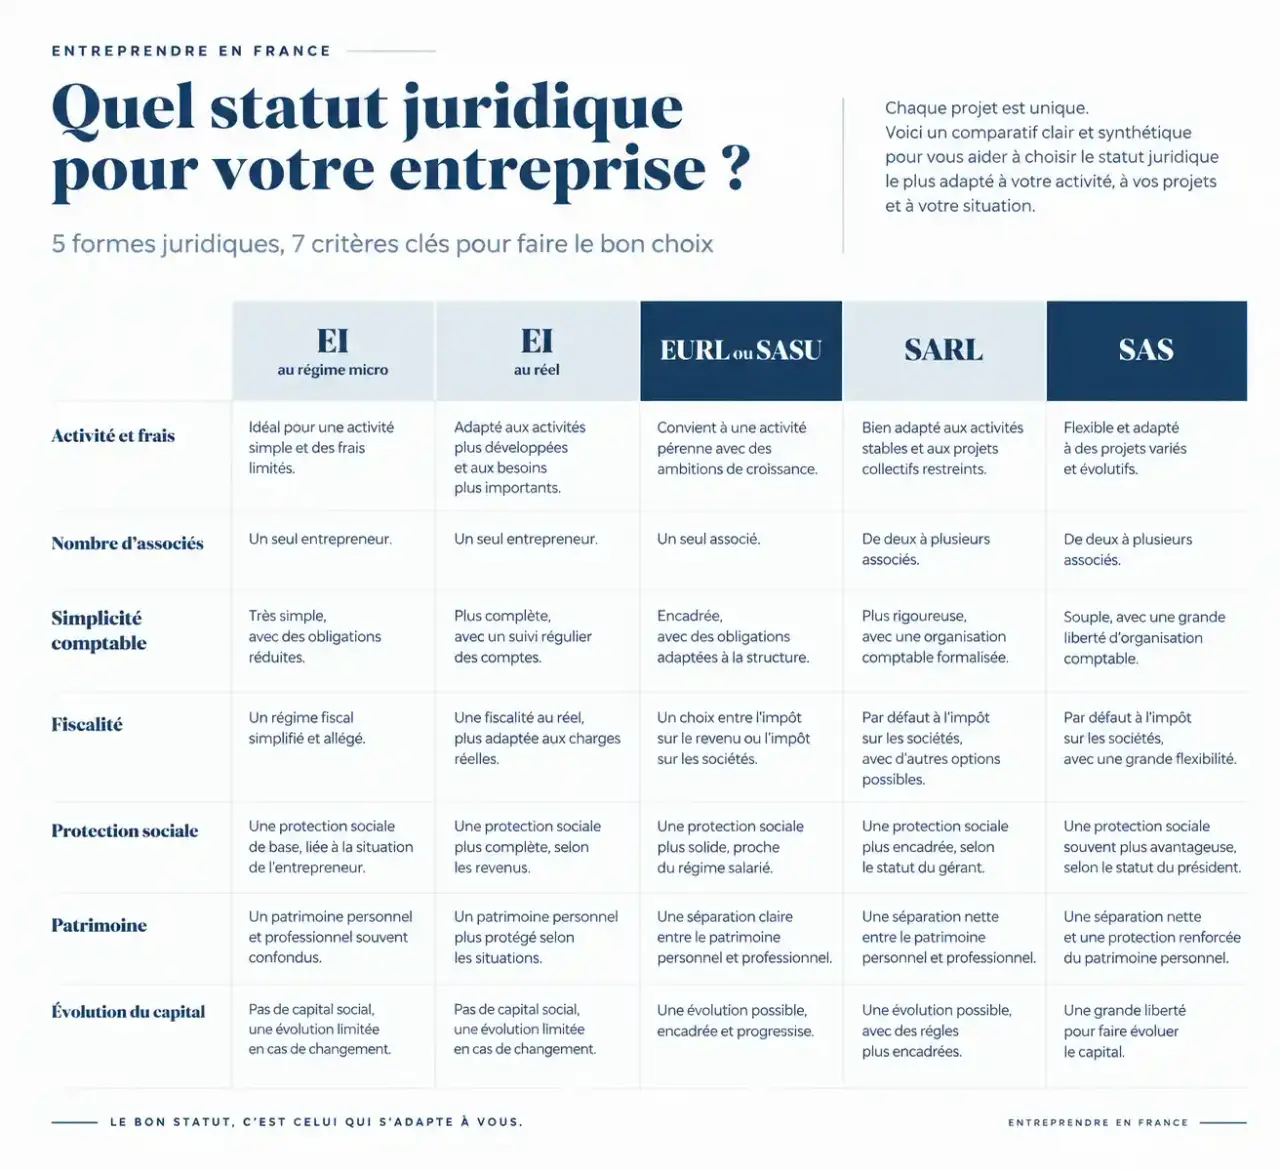
Avant de comparer les cotisations, vérifiez les règles propres à votre profession. Certaines activités sont réglementées, exclues de certains régimes ou soumises à des formes d’exercice particulières. Le nombre de participants constitue ensuite un filtre : l’EI s’exerce seul, tandis qu’une société permet d’organiser une association.
Quiz : comprendre les statuts juridiques
Six questions pour vérifier les distinctions essentielles. Choisissez une réponse par question, puis validez.
La micro-entreprise n’est pas une société
La micro-entreprise désigne un régime fiscal et social simplifié, généralement appliqué à l’entreprise individuelle, et non une forme juridique autonome. Comparer « micro » et « EI » sans préciser le régime prête donc à confusion : une EI peut relever du régime micro ou d’un régime réel. Certaines EURL peuvent également accéder au régime micro sous conditions.
Il faut distinguer quatre décisions : la forme juridique, l’imposition des bénéfices, le régime social du dirigeant et la TVA. Ces paramètres sont liés, mais ne se confondent pas. Une micro-entreprise peut notamment devenir redevable de la TVA tout en conservant son régime micro.
| Votre situation | Options à comparer | Point déterminant |
|---|---|---|
| Seul, avec peu de frais | EI au régime micro | Simplicité et éligibilité |
| Seul, avec des dépenses importantes | EI au réel, EURL, SASU | Déduction des charges et revenu net |
| Plusieurs associés | SARL, SAS | Gouvernance et régime du dirigeant |
| Entrée future d’investisseurs | Notamment SAS ou SASU | Organisation du capital et droits des associés |
La SARL comprend entre 2 et 100 associés. L’EURL et la SASU ont chacune un associé unique. La SAS permet une organisation statutaire souple, mais cette liberté exige une rédaction attentive des règles de décision et de sortie.
Partir des frais et du revenu disponible, pas du chiffre d’affaires
Deux activités réalisant le même chiffre d’affaires peuvent dégager des revenus très différents. Un consultant travaillant à domicile et un commerçant achetant du stock ne supportent pas les mêmes dépenses. Votre comparaison doit intégrer les achats, les déplacements, les assurances, les logiciels, les locaux et les investissements.
Le régime micro simplifie la gestion, pas nécessairement le coût
En micro, les dépenses réelles ne sont pas déduites individuellement pour calculer le bénéfice imposable : un abattement forfaitaire s’applique selon l’activité. Les cotisations micro-sociales reposent sur le chiffre d’affaires encaissé. Pour la vente de marchandises, Service-Public indique par exemple un taux de 12,3 %, qui ne représente pas à lui seul tous les prélèvements possibles.
Au réel, les charges professionnelles déductibles et les amortissements sont pris en compte selon les règles applicables. Des frais élevés justifient donc une simulation, mais pas automatiquement une société : l’EI au réel reste une option.
Comparer des scénarios strictement identiques
Retenez le même chiffre d’affaires, les mêmes dépenses et le même revenu personnel visé pour chaque scénario. Ajoutez les cotisations, l’impôt, les frais de comptabilité et les assurances complémentaires. Distinguez aussi l’argent disponible personnellement de la trésorerie conservée dans l’entreprise.
Les plafonds micro et les seuils de franchise de TVA doivent être vérifiés séparément. La page Service-Public vérifiée le 10 avril 2026 cite notamment 203 100 € pour une activité de commerce, avec une appréciation du dépassement sur 2 années consécutives. Ce montant ne doit pas être appliqué indistinctement aux prestations de services ou aux locations touristiques.
Mesurer la charge comptable et les coûts récurrents
L’EI ne nécessite ni statuts ni capital social. Une société implique notamment la rédaction des statuts, la constitution du capital, une annonce légale, l’immatriculation et la déclaration des bénéficiaires effectifs. Les démarches passent par le guichet unique des formalités des entreprises.
Service-Public indique 21,74 € pour la création d’une EI commerciale, contre 33,83 € pour l’immatriculation d’une société et 19,33 € pour ses bénéficiaires effectifs. Ces derniers montants ne constituent pas un coût total : l’annonce légale et l’éventuel accompagnement s’ajoutent. Les tarifs doivent être contrôlés au dépôt.
- Micro-entreprise : livre des recettes, justificatifs et, pour certaines activités, registre des achats ; déclarations périodiques du chiffre d’affaires.
- EI au réel : comptabilité adaptée à la catégorie de bénéfices, suivi des dépenses et obligations déclaratives plus étendues.
- Société : comptes annuels, décisions d’approbation et dépôt selon les règles et éventuelles dispenses applicables.
Le capital n’est pas une dépense administrative : il constitue une ressource de la société. En EURL et SARL, au moins 20 % des apports en numéraire doivent être versés à la création, contre 50 % en SASU ; le solde doit être libéré dans les 5 ans.
Pensez également au relais entre vous et la personne chargée de la comptabilité. Qui récupère les factures, rapproche les encaissements et signale une pièce manquante ? Une transmission mensuelle organisée évite de devoir reconstituer les opérations à la clôture. Un statut simple ne compense pas des justificatifs dispersés ; inversement, une société bien organisée peut demander moins d’efforts quotidiens qu’une EI mal suivie.
Arbitrer fiscalité, protection sociale et patrimoine
À l’impôt sur le revenu, le bénéfice professionnel entre en principe dans l’imposition du foyer, même lorsqu’une partie reste dans l’activité. À l’impôt sur les sociétés, la société acquitte l’impôt sur son résultat ; votre rémunération et vos éventuels dividendes suivent ensuite leurs règles propres.
L’EI relève normalement de l’IR, avec une possibilité d’option pour l’IS sous conditions. L’EURL dont l’associé unique est une personne physique relève en principe de l’IR, avec option possible pour l’IS. SASU, SAS et SARL relèvent généralement de l’IS ; certaines options pour l’IR sont encadrées, parfois limitées à 5 exercices maximum.
Sur le plan social, l’entrepreneur individuel et le gérant associé unique d’EURL relèvent des travailleurs non salariés. C’est également le cas du gérant majoritaire de SARL. Le président rémunéré de SAS ou SASU est assimilé salarié, sans assurance chômage automatique au titre de son mandat. Comparez les droits ouverts autant que les cotisations : retraite, indemnités journalières et prévoyance comptent dans l’arbitrage.
Enfin, l’EI bénéficie d’une séparation des patrimoines personnel et professionnel, avec des exceptions. En société à responsabilité limitée, la protection des associés connaît aussi des limites : caution personnelle, faute de gestion ou manquements peuvent engager le patrimoine selon les circonstances. La structure ne remplace donc ni l’assurance professionnelle ni la lecture des garanties bancaires.
Valider un choix évolutif avec une simulation personnalisée
Classez vos priorités : démarrer simplement, déduire vos dépenses, sécuriser votre couverture sociale, accueillir un associé ou financer le développement. Retenez ensuite deux options réellement compatibles plutôt que de comparer toutes les formes abstraitement.
Un simulateur, notamment celui de l’Urssaf pour les cotisations, aide à tester les hypothèses. Un expert-comptable peut compléter l’analyse avec la fiscalité du foyer, les coûts annuels et les besoins de trésorerie. Demandez un résultat détaillé et les hypothèses utilisées, pas seulement une recommandation de statut.
Anticipez enfin le changement : quitter le régime micro ne signifie pas nécessairement créer une société. À l’inverse, passer d’une EI à une société suppose des démarches et peut entraîner des conséquences fiscales. Le bon choix est celui qui convient aujourd’hui tout en rendant la prochaine étape prévisible.