Logiciel de gestion financière : voir venir les décaissements, pas seulement suivre le solde
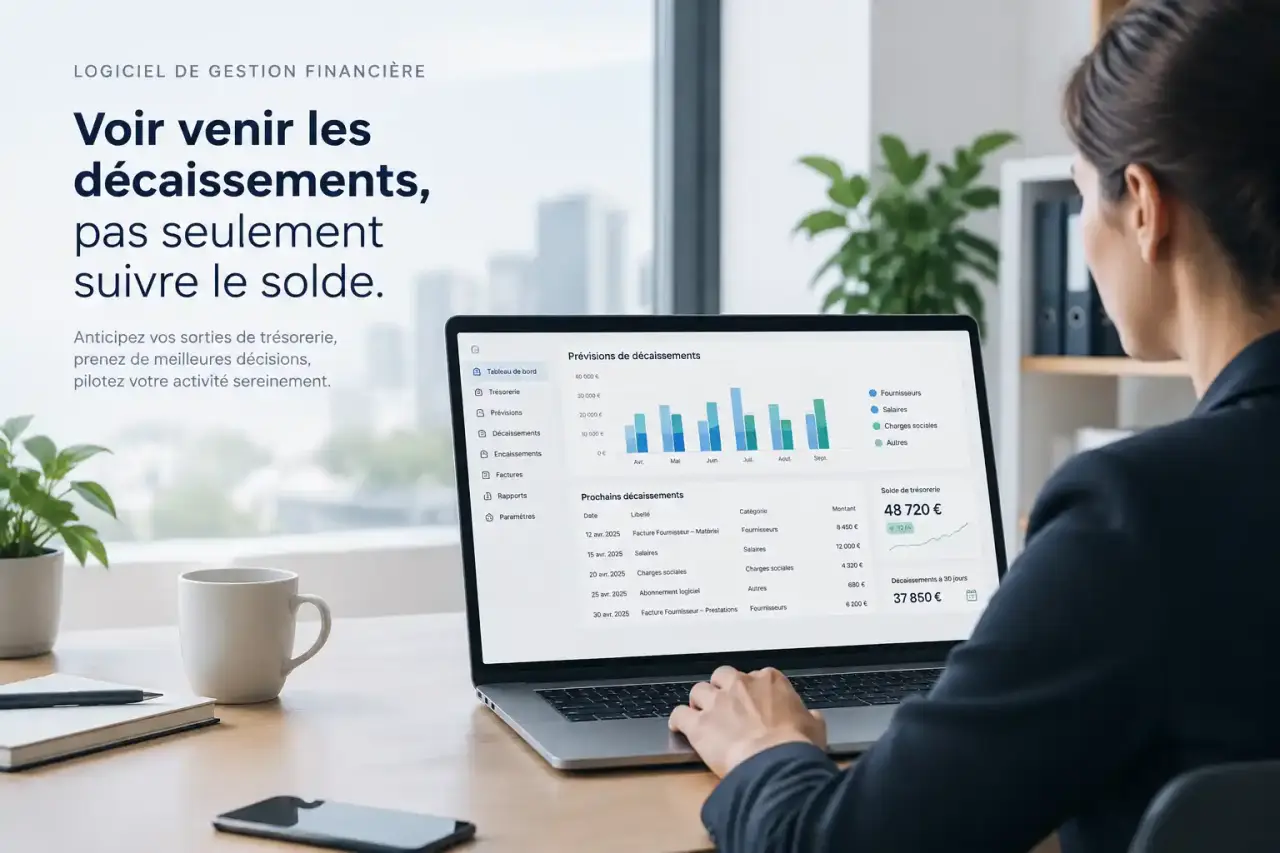
Un solde bancaire positif ne suffit pas à savoir si une entreprise pourra payer ses prochaines échéances. Un logiciel de gestion financière sert à rapprocher les encaissements attendus, les dépenses engagées et les budgets pour éclairer les décisions. Le bon choix dépend moins du nombre de fonctionnalités que des questions à résoudre : anticiper un manque de trésorerie, suivre la rentabilité ou fiabiliser les échanges avec la comptabilité.
Partir des décisions à prendre plutôt que d’une liste de fonctionnalités
L’expression « logiciel de gestion financière » recouvre des outils différents. Certains privilégient le suivi de trésorerie, d’autres la construction budgétaire, la facturation ou le pilotage de plusieurs sociétés. Avant de comparer les offres, identifiez les décisions qui restent difficiles avec votre organisation actuelle.
Trésorerie, rentabilité et comptabilité : trois besoins distincts
La trésorerie répond à une question immédiate : l’entreprise disposera-t-elle des liquidités nécessaires à une date donnée ? La rentabilité mesure plutôt ce que l’activité rapporte après déduction des charges. La comptabilité enregistre et classe les opérations selon les règles applicables. Ces dimensions se complètent, mais un outil performant sur l’une ne couvre pas automatiquement les autres.
Une entreprise peut ainsi afficher un bénéfice tout en manquant de liquidités si ses clients règlent après ses propres échéances fournisseurs. À l’inverse, un encaissement important peut améliorer temporairement le solde sans rendre l’activité rentable. Le logiciel doit rendre ces écarts lisibles, sans entretenir la confusion entre chiffre d’affaires, résultat et argent disponible.
Adapter le périmètre à votre fonctionnement
Pour un indépendant, la priorité peut être de suivre les factures, les règlements et les sommes à réserver aux charges. Une PME aura souvent besoin de budgets par service, de circuits de validation et de prévisions consolidées. Une structure multisociété devra aussi examiner la gestion des entités et des flux internes.
Rédigez quelques situations concrètes avant toute démonstration : repérer les clients en retard, mesurer l’effet d’un recrutement ou vérifier la capacité à financer un achat. Elles constitueront un cahier des charges plus utile qu’une longue liste de fonctions rarement utilisées.
Exiger une lecture fiable des flux et des échéances
Un tableau de bord n’a de valeur que si les informations qui l’alimentent sont suffisamment complètes et à jour. Examinez d’abord la collecte des données, leur classement et les possibilités de correction. Une présentation séduisante ne compense pas des opérations manquantes ou des prévisions impossibles à vérifier.
Rapprocher le réalisé et le prévisionnel
La connexion bancaire, lorsqu’elle est proposée et compatible avec vos comptes, facilite le suivi des mouvements réalisés. Elle ne suffit toutefois pas à anticiper l’avenir : les factures non réglées, les salaires à venir, les remboursements et les échéances fiscales doivent également être intégrés. Vérifiez si ces éléments arrivent automatiquement, par import ou par saisie.
Le prévisionnel doit rester distinct du réalisé. Une facture attendue ne doit pas être considérée comme encaissée. L’outil doit permettre de comprendre l’origine d’un montant, de modifier une date probable de paiement et d’éviter les doublons lorsqu’une prévision devient une opération bancaire.
Pensez à la trésorerie comme à un courant : son niveau compte, mais sa vitesse de circulation compte aussi. Entre une prestation réalisée, une facture émise et un règlement reçu, l’argent reste immobilisé. Un suivi utile rend visibles ces temps d’attente. En repérant où les flux ralentissent — validation interne, facturation tardive, relance oubliée — vous pouvez agir sur le calendrier des encaissements avant de rechercher un financement supplémentaire.
Construire des scénarios compréhensibles
Une prévision n’est pas une certitude. Il est donc utile de pouvoir tester un paiement client décalé, une baisse des ventes ou une dépense exceptionnelle sans modifier le scénario de référence. Regardez si les hypothèses restent visibles et si les écarts entre budget et réalisé peuvent être expliqués par catégorie, période ou activité.
Privilégiez quelques indicateurs réellement suivis : position de trésorerie prévisionnelle, créances échues, dépenses engagées et écarts budgétaires. Chaque indicateur doit avoir une définition partagée et déboucher sur une action possible.
Vérifier l’intégration, la sécurité et la maîtrise des données
Le logiciel de gestion financière s’insère dans un système existant : banques, facturation, comptabilité, paie ou outil commercial. Sans échanges adaptés, les équipes risquent de multiplier les ressaisies et les fichiers intermédiaires. Demandez à voir les connexions réellement disponibles pour vos logiciels et vos versions, pas seulement une promesse générale d’intégration.
| Point à vérifier | Question à poser pendant l’essai |
|---|---|
| Import des données | Les historiques, catégories et échéances sont-ils repris correctement ? |
| Synchronisation | Quelle est la fréquence de mise à jour et comment les erreurs sont-elles signalées ? |
| Droits d’accès | Peut-on limiter les données visibles et les actions autorisées par rôle ? |
| Traçabilité | Peut-on retrouver l’auteur et la date d’une modification sensible ? |
| Réversibilité | Quelles données et pièces peut-on exporter, dans quels formats ? |
Pour la sécurité, examinez l’authentification multifacteur, les sauvegardes, les modalités de restauration et les engagements contractuels. Clarifiez aussi l’hébergement et le traitement des données personnelles avec les responsables concernés. Une mention commerciale de conformité ne remplace pas l’examen des conditions du service.
Prévoyez votre sortie avant de vous engager. Un export de graphiques ne permet pas nécessairement de reconstruire un historique exploitable. Vérifiez la récupération des transactions, des budgets, des justificatifs et des catégories, ainsi que les conditions d’accès après résiliation.
Comparer le coût réel et tester avant de déployer
Le prix affiché ne représente pas toujours le coût total. Selon l’offre, des frais peuvent concerner les utilisateurs supplémentaires, les entités, les connexions, l’accompagnement ou certaines fonctions avancées. Ajoutez le temps de paramétrage, de formation et de contrôle nécessaire au démarrage.
Évaluer les offres sur les mêmes situations
Pour comparer utilement plusieurs solutions, utilisez un périmètre identique et des données représentatives, anonymisées si nécessaire. Demandez aux personnes qui travailleront réellement dans l’outil de réaliser les mêmes opérations. Vous pourrez ainsi apprécier la lisibilité, les manipulations nécessaires et la qualité des explications fournies.
- Importer un historique et vérifier les catégories ainsi que les doublons.
- Ajouter des encaissements attendus et des décaissements à venir.
- Simuler un retard de paiement et observer son effet sur la trésorerie.
- Partager une vue avec un responsable disposant de droits limités.
- Exporter les données pour vérifier qu’elles restent exploitables.
Notez les blocages et les corrections manuelles nécessaires. Un abonnement moins cher peut perdre son intérêt s’il impose des retraitements réguliers. À l’inverse, une solution plus simple peut suffire si elle couvre correctement les décisions prioritaires.
Installer une routine de pilotage
Commencez par un périmètre maîtrisé : une entité, quelques catégories de dépenses et un horizon de prévision adapté à l’activité. Désignez qui contrôle les données, qui actualise les hypothèses et qui valide les ajustements. Sans cette répartition, même un outil bien configuré peut rapidement perdre sa fiabilité.
Prévoyez ensuite une revue régulière des écarts et des échéances sensibles. Le bon logiciel est celui qui permet de décider plus tôt sur des données comprises et vérifiables. Sa valeur se mesure à la qualité du suivi qu’il rend possible, pas au nombre de tableaux de bord qu’il affiche.